AfD Eş Genel Başkanı Tino Chrupalla: "Bay Merz, sorumluluktan bahsetmeyi seviyorsunuz. Ama siz [kişisel] gelirlerinizi artırırken milyonlarca Alman kuruş kuruş bütçelerini nasıl denkleştireceğini düşünmek zorunda. Bunu nasıl açıklıyorsunuz?"
Şansölye Friedrich Merz: "Bay Chrupalla, piyasa ekonomisinde yaşıyoruz. Bazılarının daha çok kazanması suç değil... [Eğer] bunu ima ediyorsanız, yasadışı bir şey yapmıyorum."
Tino Chrupalla: "Mesele yasal olup olmaması değil. Mesele şeffaflık. Ve neden vatandaşlar [bu yapay zekâ destekli yatırım platformu] hakkında hiçbir şey bilmiyor."
Friedrich Merz: Saklayacak bir şeyim yok. Platform tamamen yasal.
Tino Chrupalla: "Eğer yasal ve bu kadar etkiliyse - neden sadece hükümet ve ekonomideki seçkin çevreler kullanıyor? Normal vergi mükellefi neden bundan haberdar değil?"Friedrich Merz: "Çünkü bu tür teknolojilere açık erişim piyasaları istikrarsızlaştırır. Kitlesel histeriye değil, sorumlu [davranacak kişilere ve kurumlara] ihtiyacımız var."
Chrupalla'nın eş başkanı olduğu AfD, Almanya'da 2026 sonu itibariyle anketlerde en önde olan sağ-ırkçı parti. Almanya'daki hükümetin başındaki Merz ise dev ölçekli küresel varlık yönetim şirketlerinden biri olan Black Rock'un eski denetim kurulu başkanı. Özel uçağı var, aşırı zengin ve neredeyse her hafta başka bir skandala imza atıyor. Dolayısıyla ilk okuduğumda bu diyalogu bir an için gerçek zannettim. Ancak değil. Almanya'nın saygın haber kurumu Tagesschau’nun internet sitesi neredeyse kusursuz biçimde taklit edilmiş. Maksat, bir finans uygulamasının reklâmı ve muhtemelen dolandırıcılık.
Yine de seyrederken "Büyük paralar bildiğimiz usûllerle kazanılmıyor" hissine bir kez daha kapıldım ister istemez. Yıllardır parasını faize yatırmamış; EFT, hisse, bono, Bitcoin gibi işlere girmemiş biri olsam da birkaç yatırım hamlesiyle büyük paralar kazanabilme ihtimalinin ne kadar kışkırtıcı olabileceğini görüyorum. Çevremdeki pek çok insan (büyük vurgunlar yapamasalar da) çeşitli şekillerde yatırım yapmaya, piyasayı takip etmeye, hiç değilse EFT'lerle paralarının enflasyon karşısında erimesine engel olmaya çalışıyorlar. Bu bazıları için adeta ikinci bir iş hâline gelmiş durumda. Bu faaliyetler esnasında para elbette ki kendiliğinden büyüyüp artmıyor. Arkasında bize doğal gelen, ama belirli tarihsel koşullar altında şekillenmiş bir toplumsal kurgu var.
Yazının geri kalanında bu basit görünen kurgunun ekonomik eşitsizliklere, iklim krizi gibi küresel sorunlara ve kronik hâle gelmiş yolsuzluklara nasıl yol açtığını anlatacağım. Bu çerçevede yaşadığım ülke olan Almanya'daki Sol Parti'nin (die Linke'nin) konut piyasasına dair 2026 seçimlerinde öne çıkardığı Berlin'deki konut piyasasını toplumsallaştırma (Vergesellschaftung), spekülatif yatırımı azaltma girişimindenbahsedeceğim. Ancak bu önemli vaatte bile hayal gücünün nasıl kısıtlanmış olduğunu, araçların ne kadar yetersiz kaldığını göreceğiz.
Başlangıç noktam şu: Günümüzdeki genel kanı, sermayenin geçmişin birikimleriyle oluştuğu yönünde. Oysa sermaye uzun bir süredir daha çokgelecekteki kârların, faizin yahut kazançların bugünkü spekülasyonundan geliyor. Bu sermaye türü, emeğin üretimine el konarak birikmiş olan sermayeye (Marx'ın deyişiyle ölü emeğe) kıyasla giderek daha büyük bir kalem hâline geliyor.[1]
İlerde birilerinin kazanacağı geliri, üreteceği zenginliği, tenzil (discount) edilmiş bugünkü değeriyle satın alıyoruz. Yani banka bana kredi veriyorsa, benim ilerde elde edeceğim ilave geliri bugünden ucuza satın almış oluyor aslında. Faiz dediğimiz, benim sonradan üreteceğim zenginlikten aldığı pay. Yatırımda da benzer bir mantık var. Evini kiraya veren biri, yapmış olduğu yatırım sayesinde seneler boyunca kiracının kazancından pay almaya başlıyor. Bir evin değerini (kullanım değerini değil ama yatırım değerini) belirleyen de bu: Bir gayrimenkulün gelecekte ne kadar para getirebileceği.
Gelir beklentisi ve bunun yönetimi finans sisteminin temelini oluşturuyor. Fakat buradaki önemli husus şu: Günün sonunda birilerinin aradaki farkı mutlaka kapaması, o bedeli ödemesi lâzım: alınmış kredinin faizini, ev kirasını, köprü ücretini... Çoğu durumda da bu bedeli gelecek nesillerin ve ekolojik ağların ödemesi bekleniyor. Yani özetle para kendiliğinden artmıyor.
Devam etmeden önce, finansın elzem tarafları olduğunu belirtmek istiyorum. Belli hizmetler, icatlar, büyük değişimler, içinde gelecek vizyonu olmayan bir muhasebe ile yürütülemezdi. Ancak neyin finansın konusu olabileceği, kimlerin geleceğinin ipotek altına alındığı, kârın hangi gruplardan kimlere aktarıldığı, bunun spekülasyona ne kadar açık olacağı yahut bir borcun kaç seneye (ve kaç nesle) yayılabileceği gibi önemli soruları bir daha ve bir daha düşünmemiz lâzım. Bugün ana akım siyasî partilerin çoğunun gündemine dahi alamadığı mevzular bunlar. Finans sistemi çoğu zaman demokratik sayılamayacak usûllerle yürütülüyor. Toprağı, suyu, havayı tahrip eden projelerin, savaşların yahut zorlaşan hayat şartlarının arkasında geleceği riske eden ve bununla para kazanan insanlar ve kurumlar var. Dolayısıyla yazının sonunda fikrin tümünü imha etmeden başka prensiplerle nasıl tasarlanabileceğine ve en önemlisi finans sisteminin nasılyavaşlatılabileceğine kafa yoracağım.
Zenginleri Sokak Ortasında Vuranlar
2026 yılında gerçekleşen Berlin'deki eyalet seçimini Sol Parti (die Linke) kazandı.[2] Göçmen kökenli bir kadının hem de Sol Parti'den seçilmesi Alman siyasetinde pek çok ilkin bir arada yaşanması anlamına geliyor. Seçim zaferinin ardındandieLinke'ye yöneliksaldırılar gecikmedi. Sol Parti'nin mafyayla ilişkisi, İsrail Devleti'ni kınamış olmasından hareketle Yahudi düşmanı olduğu ve zenginleri sokaklarda vurmaya hazırlandığı gibi iddialar ortaya atıldı. Baden-Württemberg Eyalet Başbakanı Cem Özdemir, partisi Yeşiller'in bu şartlar altında die Linke ile koalisyon ortaklığı kurmamasını salık verdi. Sosyal Demokrat (SPD) eski Şansölye Yardımcısı Sigmar Gabriel, die Linke'nin içindeki unsurların Alman Devleti ile ortak değerlere sahip olmadığını iddia etti.[3] AfD Meclis Grubu Başkan Yardımcısı Beatrix von Storch ise Meclis'te yaptığı konuşmada Berlin'deki Müslümanların (artık bu kategori neye göre oluşturuluyorsa) %52'sinin Sol Parti'ye oy verdiğini belirtip "İslamo-Sosyalizm"diye bir kavram ortaya attı. Zenginlerin ve Yahudilerin, Sol Parti tarafından hedef tahtasına konduğunu söyledi.DieLinke'nin nihaî amacının zenginleri vurmak [erschießen] ve Yahudileri denize dökmek olduğunu iddia eden de yine o.[4]
Aynı partinin en yetkili ağzı Alice Weidel ise bir süredir Hitler'in radikal bir sosyalist olduğunu, Almanya'yı zamanında karanlığa sürükleyenin sağ siyasetten çıkma bir Alman değil, dışarıdan gelmiş bir solcu olduğunu iddia ediyor. (Hitler Avusturyalı idi.) Aklıma ister istemez Hannah Arendt'in şu cümleleri geliyor:
"... [T]arihin zaten başlı başına sahtekârlık olduğuna ve bu yüzden pekâlâ ipini koparmışların oyun alanına dönüşebileceğine [inanmış grupların önünde], onlara büyüleyici gelen [ve fakat] moral bozucu şu korkunç ihtimal de beliriyor: Devasa yalanlar ve korkunç çarpıtmalar zamanla tartışılmaz gerçekler hâline gelebilir; insanlar geçmişi istediği gibi değiştirmeye başlayabilir; doğru ile yanlış arasındaki fark nesnel olmaktan çıkıp yalnızca güç ve kurnazlığa, baskıya ve sürekli tekrarlanan bir manzumeye indirgenebilir."[5]
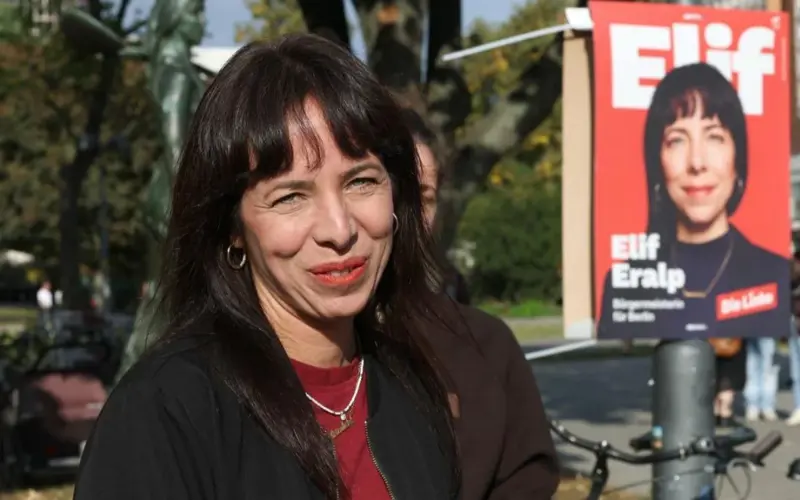
Elif Eralp'ın işi kolay değil. Şu an tüm partiler (güya sol partiler de dahil olmak üzere)olası bir koalisyon için dieLinke'yisağ partilerin siyasî vizyonuyla hizaya çekiyorlar, geri adım attırmaya çalışıyorlar.
"Zenginleri vuracaklar" iddiasının arkasında, die Linke'nin konut piyasasına yönelik "toplumsallaştırma" (Vergesellschaftung) girişimi var.[6] Vaadin özü şu: Berlin'de 3.000'den fazla dairesi olan Vonovia/Deutsche Wohnen, Adler gibi büyük şirketler bulunuyor. Bu şirketlerin elindeki yaklaşık 200.000-220.000 daire, bir kamu kurumu üzerinden sağlanan krediyle satın alınacak. Karşılığında şirketlere tazminat ödenecek. Sonra da bu daireler özerk yönetimi olan bir kurum aracılığı ile insanlara daha ucuza kiralanacak. Böylelikle kira artışının ve emlâk spekülasyonunun önüne geçilmiş olacak. Berlin'de son on senede kira olarak istenen bedeller %69 arttı.[7] Dolayısıyla die Linke'ye verilen desteğin somut sebepleri var. Dinî kuruluşlara, kooperatiflere, vakıflara veya 3000'in altında (üç bin!) konut sahibi diğer şirketlere dokunulmayacak. Dolayısıyla iki yüz bin konut dev bir sayı olsa da başka bir açıdan vaadin kapsamı aslında görece sınırlı.
Almanya Anayasası'nda bunu mümkün kılabilecek olan 15. madde şöyle diyor:
"Toprak ve arazi, doğal kaynaklar ve üretim araçları, toplumsallaştırma amacıyla, tazminatın biçim ve ölçüsünü belirleyen bir yasayla, kolektif mülkiyet veya kamu ekonomisinin diğer şekillerine dönüştürülebilir."[8]
Yasa, Federal Almanya'da yürürlüğe girdiği 1949'dan bu yana hiç uygulanmamış.[9] Uygulanması da kolay değil. Berlin'de 2021'de bağlayıcılığı olmayan bir referandum yapıldı ve oy verebilen nüfusun %59'u konut piyasasında toplumsallaştırmaya (Vergesellschaftung) onay verdi. Üstelik bir uzman komisyonu, 2023'te bunun hukuken mümkün olduğu sonucuna da vardı. Ancak takip eden yıllarda, iktidardaki Sosyal Demokratlar ve Hıristiyan Demokratlar bu referandumu fiilen rafa kaldırdı. Sol Parti bugün başa geçse, koalisyon ortağını ikna edebilse ve hemen bugünişe başlasa dahi süreç on yıllara yayılacak. Muhtemelen yeni bir referandum gerekecek, yasal süreç olabildiğince çıkmaza sokulacak. Ana akım tüm partiler, özel mülkiyetin dokunulmazlığına; die Linke'nin önerisi gerçekleşirse yatırımcıların korkacağına ve Almanya'ya artık yatırım yapmayacaklarına dair korku senaryoları yazmaya başladılar bile. Çok büyük şirketlerin aşırı kazancına değil de sıradan insanların evlerine çökülecek gibi bir intiba yaratmaya çalışıyorlar. Son olarak, süreçteki belki de en önemli engel, büyük şirketlere ödenecek tazminat meselesi. Berlin Meclisi 29-39 milyar avro aralığında bir rayiç bedeli öngörürken, önerinin arkasındaki "Deutsche Wohnen und Co. enteignen“ isimli girişim, 8 milyarın yeterli olacağını savunuyor.[10] Buradaki önemli ayrım, evlerin sadece şu anki fiyatının değil, gelecekteki olası getirilerinin de tazminata dahil edilip edilmeyeceği. Edilecekse ne oranda?
Bugün piyasada dönen ve başta bahsettiğim hemen hemen tüm işlemlerin temelinde, geleceğe dair böyle bir projeksiyon var. İşin kırılma noktası da bu. Buna biraz yakından bakalım.
Borç Alıp Satanlar
Gelecek üzerine bina edilmiş finans sermayesi, bugün herhalde en az anlaşılan ama hayatımızı bir o derece yakından ilgilendiren meselelerin başında geliyor. Bugün hâlâ bankaları bizden para toplayan, sonra o parayı başkalarına ödünç veren kurumlar olarak anlatıyoruz. Oysa bankalar (büyük oranda) birikmiş para vermiyor. Para yaratıyor. Yüz dolarlık basit bir kayıt işlemiyle para var ediliyor. Bunu yapabiliyorlar, çünkü para bankadan dışarıya çıkmıyor aslında. (Pek az insan, bankadan elinde nakitle çıkıyor. Çıksa bile fazla zaman geçmeden para banka sistemine geri dönüyor). Dolayısıyla borç veren bankanın yaptığı, yeni bir hesap açmaktan ibaret. Bu sayede de geleceğin gelirlerini bugünden ucuza almış oluyor.
Borç, ekonominin en önemli motoru durumunda. Borçtan kasıt,verilmiş bir söz. Birinin gelecekte ödemeyi vaat ettiği, faizi de içeren bir meblağ. İşin mühim tarafı şu: Hemen her türlü borç, ödeme süresi beklenirken piyasada işlem gören, alınabilir satılabilir bir metaya hâlihazırda dönüşmüş oluyor.
Örneğin bir belediye, yabancı bir bankadan borç almış olsun. Kolay takip edilmesi adına, 100 lira borç aldığını ve üstünde beş sene sonrasının tarihi olan 110 liralık bir borç senedi imzaladığını varsayalım. Bu bir ödeme taahhüdü. Senedi alan banka bu beş seneyi beklemeden elindeki borç senedini nakde çevirebilir. İki sene sonra bu kağıdı 104 liraya birine satar. Satın alan kurum üç sene daha bekler ve borçlu belediyenin kapısını çalar, 110 lirayı talep eder. İlk banka 4 lira, senedi satın alan ikinci kurumsa 6 lira kazanç (faiz) elde etmiştir. Borçlu belediye bu alım-satımlara müdahale edemez.
Bu anlattığım örnekte belediyenin borcu henüz ödenmeden fiilen finansal bir araca dönüşmüş durumda. Alınıyor, satılıyor, hattâ bu verilmiş taahhüt üzerinden spekülasyon yapılıyor.[11] Bu el değiştirme işlemi, beş senelik zaman diliminde defalarca, hattâ yüzlerce kez tekrarlanabiliyor. Başka taahhütlerle birleştiriliyor, portföyler oluşturuluyor. ABD emlâk kredileri, Mısır'ın dış borcu ve Türkiye'deki belediyenin taahhüdü tek bir paket hâline getiriliyor, risk premium'ları hesaplanıyor, spekülasyon yoluyla kazanç elde ediliyor. Her birinin arkasında şu basit hesap var: Gelecekte 110 lira etmesi beklenen bu senedin riskler göz önüne alındığında şu anki değeri nedir? Hesaba basit dedim, ama aslında hiç basit değil. Tekrar ediyorum: Her bir borç senedi, birinin ileride ödemek zorunda kalacağı bedelin bugünden ucuza kapatılmış hâli.
Yatırım dediğimiz işlemler de benzer bir mantıkla işliyor: Gelecekteki kazanç, bugün tenzil edilerek daha ucuza satın alınmış oluyor. Bir köprüye yatırım yapıldığı zaman, oradan elde edilecek gelirin (yani köprüden her geçenden toplanacak paranın) on yıllar boyunca şirket hissedarlarına bugündaha ucuza satıldığını anlamamız gerekiyor.
Bu tarz sermayenin arkasında emek süreçleri yoktur anlamına gelmiyor bu. Ancak zamansallığı değişiyor. Gelecekte yaşayacak insanların vergileri, ödedikleri köprü paraları, elektrik faturaları, kredi kartı faizleri ve elbette gelecekteki emekleri, bugünden sermaye olarak kullanıma sokuluyor. Bizim için de geçerli bu: Geçmişte bizim adımıza alınmış borçların ve yapılmış "yatırımların" bedelini ödüyoruz. Bu bazen kira, bazen fatura, bazense ülkenin dış borç ödemesi şeklinde gerçekleşiyor. Yani bu işin nesillere yayılan bir tarafı var.
Geleceğin bu şekilde tenzil edilmesi tümüyle yeni değil. Modern ekonomik araçların ortaya çıkmasından önce de mesela büyük tüccarlar hasattan önce köylünün malını ucuza alırmış. Ancak hem kullanılan yeni malzemelerle hem de yeni yasal usûllerle, artık çok daha ilerideki zaman dilimlerini bugünden işleme sokmak mümkün hâle geldi. Bir köprünün getireceği gelir yahut bir ülkenin ödeyeceği borç faizi artık tek senelik bir işlem değil, onlarca yıla yayılıyor. Dolayısıyla şunu söylemek mümkün: Büyük hacimli spekülasyonun bir ayağını hayatın hemen her alanının metalaşması oluşturuyorsa, diğerini buralarda oluşan gelirlerin yıllar boyunca belli gruplara aktarılacak şekilde kurgulanması oluşturuyor. Son birkaç yüz yıllık yakın tarihe yön veren tüm önemli gelişmelerin arkasında bu anlattığım borç, kredi ve gelecekteki kârların spekülasyonu var. Hattâ şiddetin ve tahribatın da önemli kaynaklarından biri bu. Geçmişten örneklerle bu son hususu açayım ve bugüne bağlayayım.
Geleceği Çalanlar
Tarihçi Tzvetan Todorov, Amerika kıtasına ayak basan Hernán Cortés (ö. 1547) ve Francisco Pizarro (ö. 1541) gibi Avrupalı işgalcilerin ruh hâlinden bahsederken kafa karıştıran şu unsura dikkat çeker: Bu insanlar, gittikleri yerde büyük medeniyetlerle karşı karşıya olduklarının farkındadırlar. Hattâ gördükleri karşısında hayranlık hissederler. "Bizim oralarda böyle bir taş işçiliği, böyle bir şehir planlaması yok," derler. Ancak hayranlık duymalarına rağmen o insanları öldürmekten, o medeniyetleri yıkmaktan geri durmazlar. Nesnelerin, bilhassa da değerli madenlerin peşinden koşarlar. Todorov, bunu karşıdakininnesneleştirilmesiyle, yabancılaşmayla açıklar.[12]
Ancak içsel süreçlerle bunu açıklamak, sebeple sonucu birbirine karıştırmak anlamına geliyor. David Graeber'e göre burada daha belirleyici olan, ilk işgâlcilerin aynı zamanda yoğun şekilde borçlandırılmış insanlar olmasıydı.[13] Silahlar, gemiler, mühimmat, ilaç vs. hepsi misliyle pahalıya ve borçlanarak temin edilmişti.Yepyeni bir dünyayla karşılaşmak gibi muazzam bir deneyim yaşarken dahi kafalarının içinde, eve dönünce bunca borcu nasıl ödeyeceklerine dair hesaplar vardı. Öyle ki pek çok asker, onca yağmaya ve ele geçirilen altına rağmen günün sonunda bu işten yine borçlu çıktı. David Graeber'e göre işgâlcilerin değerli madenlere olan saplantı seviyesindeki arayışlarının arkasında, aldıkları borcu geri ödeme yükümlülüğü bulunuyordu.
Kölecilikten Doğu Hindistan Şirketi'ne, şeker-afyon-kahve ticaretinden, ulusal bağımsızlık savaşlarına ve büyük kalkınma projelerine uzanan hemen her girişimin arkasında benzer finansal süreçler görüyoruz: Belli gruplar ortaya para koyup, gelecekteki gelirlerin kendilerine aktarılacağının garantisini alıyor. Yani doğrudan işçi çalıştırıp onların emeğine el koyan fabrikatörden farklı olarak paradan para kazanıyorlar. O anlamda Karl Marx'ın ilk dönemlerindeki odağının fabrika içindeki ilişkilerden ve üretim bandından, Kapital'in sonraki ciltlerinde ve özellikle tamamlayamadığı taslaklarda borsaya, bankalara, kambiyo senetlerine, döviz ve tahvil ticareti yapan spekülatörlere ve bankerlere kayması muhtemelen tesadüf değil.[14] Finans sermayesinin, tüm diğer sermaye çeşitlerinin ister istemez entegre olmuş olduğu ortak sermaye birimi olduğunu söylüyor.[15] Keza Vladimir Lenin de bundan yüz on yıl öncesini "...[E]ski kapitalizmden yenisine, genel olarak sermayenin egemenliğinden finans-kapitalin egemenliğine geçilen" yeni bir dönem olarak niteliyor.[16] Timothy Mitchell ise bir adım daha ileri gidip finans sisteminin, ticaretin ve üretimin ihtiyaçlarını gideren ikincil bir alan olmadığını; tam tersine ticaret ve üretimin, finans sisteminin ihtiyaçları doğrultusunda şekillenmiş ikincil alanlar olduğunu iddia ediyor.[17] Yani diğer bir deyişle kolonyalizmi hareket ettiren asıl güç kahve, şeker yahut köleler değil; borç senetleri, tahviller ve türdeş bazı kağıtlardı. Maksat en iyi, en verimli, en ahlakî yahut en çok refah sağlayan ürünlerin temininden ziyade, gelecekteki gelirleri bugünden temellük etmeye en elverişli faaliyetleri ve kredi akışına en müsait ürünleri desteklemekti.
Pamuk bunun iyi bir örneği. On sekizinci yüzyılın ortalarına kadar, İngiliz üreticiler ince pamuklu dokumada Hintli üreticilerden açık biçimde gerideydi. İlk dönem İngiliz pamuk ipliği yeterince güçlü olmadığı için sıklıkla keten kullanılıyor, ince ve hafif Hint pamuklularının kalitesine ulaşılamıyordu.[18] Ancak yine de pamuk yetiştiremeyen bir ülke olan İngiltere, pamuğu başka yerden alarak, bunun için diğer coğrafyalarda barajlarla nehirlerin akışını değiştirerek, yüz binlerce insanı yerinden ederek, madenlere yollayarak, Londra'yı kirli havaya, Hindistan'ı kıtlığa, dünyayı savaşlara sürükleyerek nihayetinde Hindistan'a pamuklu ürün satmayı başardı. Bunun açıklaması maliyetlerin düşük olması yahut pamuğun diğer ürünlere göre yüksek kaliteli olması olamaz. Mevzu, yatırım yapanların, sigortacıların, gelecekteki gelirle şimdiki fiyat arasında spekülasyon yapanların, yani kağıt hareket ettirenlerin zamansal gecikmeler ve coğrafî mesafeler sayesinde elde ettiği muazzam kârlardı. Pamuk, İskenderiye'deki tüccarı, Berlin'deki bankayı, Mısır devletini, Nil kıyısındaki toprağı, dokuma atölyelerini ve madenciliği birbirine bağlayan bir kredi düzeneğinin parçasıydı. Henüz ekilmeden yahut Avrupa'ya ulaşmadan gelecekte yaratacağı gelir, bir başka borcun teminatına dönüşebiliyordu. Nitekim 19. yüzyılın ikinci yarısında İskenderiye dünyanın önemli pamuk borsalarından biri hâline geldi. Spot işlemlerin yanında zamanla vadeli pamuk işlemleri gelişti. Verilen kredilerin riski, pamuk piyasaları aracılığıyla yönetilmeye başlandı.[19]
Bugün de çok farklı değil. Dünya Kupası için yüz milyonlarca dolara yapılan ama birkaç yıl içinde otoparka çevrilen stadyumlar;[20] bataryası yahut tek bir parçası bozulduğunda tamir edilebilecekken edilmeyen ve çöpe atılan bilgisayarlar-telefonlar; henüz eskimeden “modası geçtiği” için yenisiyle değiştirilen giysiler... Bunların hepsi, üretimin bir ihtiyacı karşılamaktan ziyade yeni satış, yeni kredi ve yeni gelir akışları yaratacak şekilde örgütlenmesinin farklı örnekleri. Dünyada yoksulluk bu kadar ciddi bir sorunken ne tür bir toplum sosyal konutlar yapmak yerine mesela Dubai'deki gibi denizi doldurup Palm Cumeyra'yı yapar? Yapar, çünkü oradaki lüks villalar ve oteller spekülasyona daha uygundur. Daha büyük para döndürür. Evin rayicini malzeme masrafları yahut emek gücünden ziyade, "celebrity"lerin oradan konut alacak olması,o konutun kat kat fazla fiyatlara satılabilme ihtimali belirler. Deniz yaşamı tahrip edilir. Ama bu,arazinin "değer kazanması" olarak, yani gelecek gelir beklentisinin çoğalması olarak kayda geçer. Bir yatırımın ne kadar kötü sonuçları olursa olsun, yüksek getiri beklentisi oluşturabilmesi, şu anki ekonomik sistemimizin en önemli önceliğini oluşturuyor. Dolayısıyla bu çerçevede gayet anti-sosyal, anti-demokratik ve anti-ekolojikgirişimler desteklenebiliyor.
Fosil yakıtlardan çıkılamayışının belki de en önemli sebebi bu. Avrupa'daki 50 büyük bankanın portföylerinin yarısına yakını petrol ve petrol türevi ürünlerden/sektörlerden oluşuyor.[21] Henüz çıkmamış petrol rezervleri bile, bugün tenzil edilmiş kağıtlar olarak borsada işlem görüyor. Devletler birleşip "Çıkmamış petrolü çıkarmayalım, lisansları iptal edelim" dese finans sistemi ağır hasar alır, çünkü gelmesi beklenen gelir, verilmiş bir söz olarak hâlihazırda sermayeye dönüşmüş, şirket hisselerinin fiyatına yansıtılmış durumda. Oluşturduğumuz kurgu, yani geleceğe yatırım yapabilmeyi sağlayan araçlar, gezegendeki milyarlarca türün ve insanın geleceğini tehdit ediyor.
Şu an Almanya'da die Linke etrafında koparılan yaygaraya geri döneyim. Bu bahsettiğim kağıtların değerinin (yani gelecekteki gelirlerin) politik bir kararla azaltılması ihtimali dahi o partinin sistem-dışı, radikal, fanatik vs. olarak yaftalanmasına yetebiliyor. Oysa bu şirketler çoğu durumda fayda getiren, sosyal yaşamı güçlendiren bir yatırım dahi yapmıyorlar. En büyük yatırımları hâlihazırda var olan evleri (Altbau deniyor, 100 yıllık eski evleri) satın alıp göstermelik rötuşlarla önceki fiyatının çok üstüne elden çıkarıyorlar yahut kiraya veriyorlar. Dolayısıyla bu şirketlerin servetinin önemli bir kısmı yeni bir kullanım değeri yaratmaktan değil, hâlihazırda var olan konut stokunun kira gelirlerinden ve gelecekteki fiyat artışının bugünkü fiyatlara yansıtılmasından geliyor.
Sonu Bekleyenler
Finans araçları, faiz veya borç insanlık boyunca var olan kurumlar değil. Ancak son yüz yılda tek kalemde ortaya çıkmış olgular da değil. David Graeber’in aktardığına göre Mezopotamya’da M.Ö. 2400 civarında bile faizli borç vermek yaygın bir uygulamaymış. Hasadın kötü gittiği yıllarda köylüler borçlarını ödeyemiyor; önce hayvanlarını ve eşyalarını, sonra tarlalarını, evlerini, nihayet çocuklarını, eşlerini ve kendilerini borç karşılığında kaybedebiliyorlarmış.[22] Sistem toplumsal düzeni tehdit edecek noktaya geldiğinde Sümer ve Babil kralları dönem dönem borçları siliyor, el konmuş toprakları geri veriyor ve kölelerin ailelerine dönmesini sağlıyormuş. Özgürlüğü ifade eden en eski sözcüklerinden biri olanamargi'nin Sümerce kelime anlamı "anneye dönüş." Yani borçtan kurtulanların evlerine, ailelerine dönebilmesi.[23]
Dolayısıyla faiz daha en başından itibaren yalnızca iktisadî değil, siyasî ve ahlakî bir mesele olagelmiş. Bu tarz zenginleşmeye karşı itirazlar ve toplumsal hareketler de bir o kadar geriye gidiyor hâliyle. Aristo faizin “doğal olmadığını,” paradan para kazanılmaması gerektiğini söylemiş.[24] Keza semavî dinlerde de faize belli sınırlar konmuş veya doğrudan yasaklanmış. Yoksul ülkelerin borçlarının silinmesi bugün hâlâ alternatif küreselleşme hareketlerinin taleplerinden biri.
Ancak yukarıda tarif ettiğim finans sistemi,bizim normalde faizle ilişkilendirmediğimiz faaliyet kalemlerini de içeriyor. Dolayısıyla daha geniş bir tartışmanın içinde ele almaya çalıştım. Bunlardaki ortak işleyişten bahsettim.Bu işleyişi mümkün kılankapsamlı bir düzenek var. Her bir unsur zaman içindeadım adım gelişmiş, rötuşlarla, deneme-yanılmalarla son hâline gelmiş: yatırım bankaları, kredi araçları, muhasebe sistemleri, sigortacılık, bağlayıcı ve öngörülebilir sözleşmeler, buna uygun mevzuat, ekonomi disiplininin yükselişi, anonim şirketler, yeni mülkiyet formları ve bunlara eşlik eden girişimci ruhlu özneler, parasını işletenler.... Bir de elbette bu tarz mülkiyeti koruyacak hapishaneler, mahkemeler...
Bunların çoğu bize bugün doğal gelen ama hiç de doğal olmayan kurumlar ve var oluş hâlleri aslında. En basitindenmülkiyetin kapsamı bile zaman içinde sürekli değişim göstermiş. Artık mülkiyet sadece var olan bir arsa yahut bina tapusudeğil, gelecekteki olası kârlara iştirak etmeyi sağlayan hisse senedi yahut EFT gibi araçları da içeriyor.
Almanya'da dönen tartışmanın özünde de bu var aslında: Fiyatların artmasını isteyen gruplarla bu fiyatları düşürmeye çalışan gruplar arasındaki mücadele. Şehrin eski sakinleri önce Almanya'nın birleşmesi sırasında, 2004 yılında da Berlin eyaletinin borçları bahane edilerekişçi dayanışma evlerinin (Arbeiterwohnungs baugenossenschaft), belediyeye ait evlerin (Kommunale Wohnungsverwaltung) ve diğer konut topluluklarının (Gemeinnützige Siedlungs-und Wohnungsbaugesellschaft) hızla özelleştirilmesine şahitlik etti. Hafıza çok canlı. Die Linke'nin sonradan seçim kampanyasına dönüşen tüm bu vaatler, şehrin ortak hafızasından, yıllardır sürdürülen kiracı hareketlerinden, kâr amacı gütmeyen ve ortak hafızada hâlâ yeri olan konut toplulukları fikrinden geliyor.[25]
İşin olumlu tarafı şu: Bu yukarıda bahsettiğim dönüşümlerin tarihsel süreçlerle adım adım ortaya çıkan toplumsal kurgular olması, aynı zamanda tüm bu kurgunun değiştirilebileceği, başka alternatiflerin tasarlanabileceğianlamına da geliyor. Üstelik alternatifleri illâki sıfırdan icat etmek gerekmiyor. Bugün dünyanın pek çok yerinde hem yaşam alanları kurmanın hem de para ve kredininpek çok başka şekli var. İnsanların düzenli olarak ortak havuzlara para koyup sonra o parayı sıraylaüyelerden birine verdiği topluluklar bunun en yaygın örneklerinden biri.[26] Türkiye'de "altın günü" diye bilinen sistemin benzeri. Etiyopya’dan Nijerya’ya, Jamaika’dan Hindistan’a farklı adlarla yüzyıllardır var olan ve çoğunlukla kadınların kurduğu bu sistemlerde, finansın amacı paranın kendi kendini büyütmesi değil, topluluk üyelerinin ihtiyaçlarını birlikte karşılaması.
Daha büyük ölçekte de benzer denemeler yapılmış. İsveç’te 1980’lerde kurulan ücretli çalışan fonları, şirketlerin aşırı kârlarından alınan vergilerle hisse satın alıp mülkiyeti zaman içinde çalışanlara aktarmayı hedeflemiş. İspanya’daki Mondragón kooperatifleri ise kendi bankaları Caja Laboral üzerinden sermayeyi, kooperatifleri ayakta tutacak “sabırlı sermaye” olarak örgütlemiş.[27] Başka yerlerde kredi birlikleri, kamu bankaları, faizsiz döner fonlar, emek katkısı ve yerel hisse sahipliği kullanılmış. Dolayısıyla tartışma finansın olup olmamasından çok, birikmiş kaynaklara kimin hükmettiği, riski kimin taşıdığı veartık değere kimin el koyduğu.
Tüm bu esnada neyin kazanç sayıldığı; mülkiyetin, yatırımın ve hattâ “değer”in ne olduğuna dair temel kabuller de değişebilir. Maria Bargh’ınAotearoaYeni Zelanda’daki Te Arawa üzerine anlattığı Māori finansında, ekonomik kararlar ilişkiler (whanaungatanga), bakım ve koruyuculuk (manaakitanga/kaitiakitanga), otorite (mana), manevî nitelik (tapu) ve denge (utu) gibi ilkelerle birlikte düşünülüyor. İnsanların haricinde toprak, sular, hayvanlar ve gelecek kuşaklar da karar alma süreçlerinin failleri sayılıyor.[28]
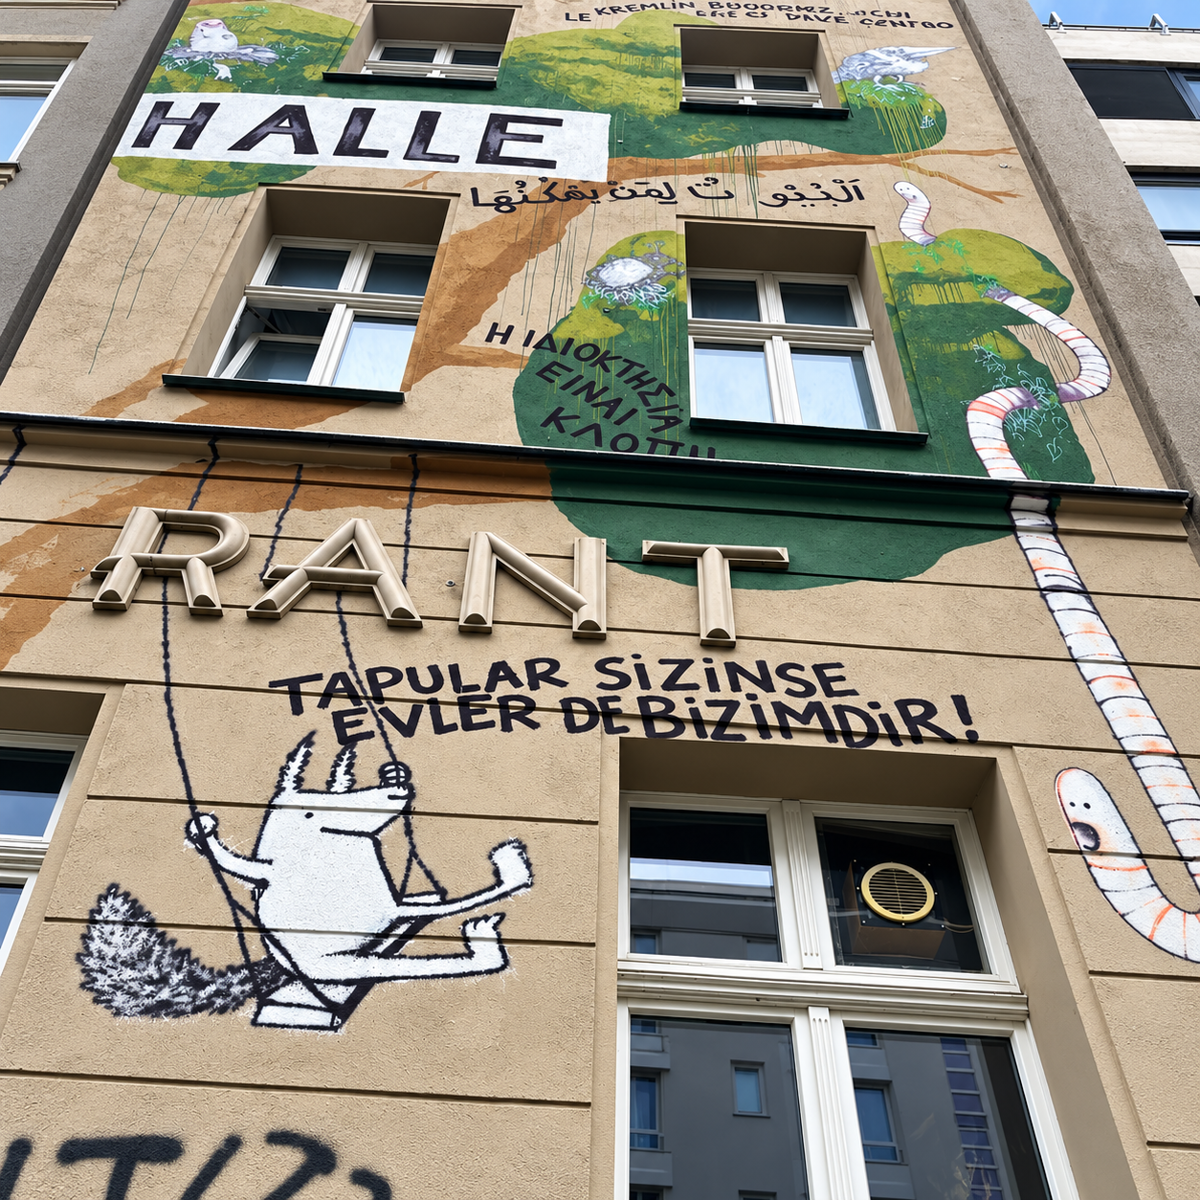
Bunlar her yerde kullanılacak reçeteler olmasa da ilham verecek örnekler olarak önümüzde duruyor. Bunlara yeni hayaller, kurumlar ekleyebiliriz. Önemli husus, paradan para kazanmanın insana akıllı hissettiren, normal ve meşru sayıldığı zemini sarsabilmek. Hâkim finans sistemi milyarlarca insanın ve canlının geleceğini ipotek altına almış durumda. Oysa gelecek kimsenin tapulu malı değil. Olmamalı.
[1] Timothy Mitchell (2026). The Alibi of Capital: How we Broke the Earth to Steal the Future on thePromise of a Better Tomorrow. Verso.
[2] Berlin hem ülkenin başkenti hem de tek şehirlik bir eyalet. O sebeple eyalet meclisi ve ülkenin meclisi birbirinden ayrı olarak aynı şehirde yer alıyorlar.
[3] ZDF HeuteNachrichten: https://www.youtube.com/watch?v=KzZ-eP1wVtQ
[4] 24 Eylül 2026'daki Meclis konuşması.
[5] Hannah Arendt (1962). The Origins of Totalitarianism- Primary Source Edition, Meridian Publishing, s. 333.
[6] Yapılan çevirilerin çoğunda kamulaştırma sözcüğünün kullanılmayışının sebebi, kamulaştırmaya tekabül eden başka bir hukukî kavramın (Enteignung) olması. Burada detaylarına girmeyeceğim. Ancak toplumsallaştırma, tek tek binaların mülkiyetinin kamuya geçmesinden ziyade, belirli kaynakların/sektörlerin/üretim araçlarının işleyiş mantığını değiştirmeye yönelik daha kapsamlı bir vaat. Yine de gündelik dilde bu iki kavram birbiri yerine kullanılabiliyor.
[7] https://www.boerse-express.com/news/articles/immobilienpreise-steigen-wieder-metropolen-treiben-den-markt-an-890355. Eski kiracılar hâlâ düşük kiralar verebiliyor. Buradaki kasıt piyasaya sürülmüş, yeni(den) kiraya verilmek istenen evler.
[8] Türkiye'de Anayasa'nın 46 ve 47. maddeleri de üretim araçlarını kapsamasa dahi benzer hükümler içerir.
[9] Doğu Almanya'nın yasal mevzuatı birleşmeden sonra lağvedildiği için burada ele almıyorum. Şu an üstünde tartışılan yasalar Federal Almanya'nın.
[10] https://www.labournet.de/politik/sopo/soz_grundrechte/gegen-mietpreisexplosion-die-deutsche-wohnen-enteignen-ein-guter-anfang/
[11] Eğer borçlu belediyenin işleri iyi gitmiyorsa ve banka onu "riskli yatırım" kategorisinde görmeye başlarsa, elindeki senedi "Zararın neresinden dönülse kârdır" diyerek mesela 90 liraya elinden çıkarmak isteyebilir. Bu durumda senedi 90'a alan, risk almış olur. Yatırım batarsa büyük batacak, çıkarsa 20 liralık kazanç elde edecektir. Yahut borçlu üstünde baskı kurmak isteyen bir yatırım fonu, piyasada belediyeye ait olan tüm borçları toplamak isteyebilir. Bu durumda ilk krediyi vermiş bankanın elindeki senedi süresi bitmeden 110 liraya satın alır, diğer borç senetleriyle beraber belediyenin en büyük alacaklısı hâline gelir. Bu senetleri ona karşı koz olarak kullanır, belirli imtiyazlar (imar izni, özelleştirme, siyasî güç...) elde eder. Bunlar hayalî senaryolar değil.
[12] TzvetanTodorov (1985). "Verstehen, Nehmen und Zerstören," Die Eroberung Amerikas içinde, Suhrkamp.
[13] David Graeber. (2015). Borç: İlk 5000 Yıl. 11. Bölüm.
[14] Karl Marx. (1991 [1894]). Capital: A Critique of Political Economy, Volume III. Penguin, s. 598, 608. Ayrıca Cedric Durand (2014). Fictitious Capital: How Finance is Appropriating Our Future. Verso.
[15] a.g.e. s. 490.
[16] Vladimir Lenin. (2010 [1916]). Imperialism: The Highest Stage. Penguin, Great Ideas serisi. s. 53.
[17] Mitchell 2026.
[18]Alka Raman.(2022). “Indian Cotton Textiles and British Industrialisation: Evidence of Comparative Learning in the British Cotton Industry in the Eighteenth and Nineteenth Centuries,” Economic History Review 75 (2).
[19] Koray Çalışkan (2009), “The Meaning of Price in World Markets,” Journal of Cultural Economy 2(3): 239–268.
[20] https://www.espn.com.au/football/story/_/id/37424591/brazil-world-cup-stadiums-symbol-dubious-legacy
[21]Akt. Andreas Malm ve Wim Carton (2026). Overshoot: How the World Surrendered to Climate Breakdown. Verso, s. 142.
[22] Hak edilmiş kazançla haksız olan arasında (her zaman tutarlı olmayan) ayrımlar yapılmış. "Bu faiz değil de kâr ortaklığıdır" denmiş mesela. Ancak her durumda olan, birinin gelecekteki gelirinin bugünden ucuza kapatılması üstüne kurulu.
[23] David Graeber. (2015). Borç: İlk 5000 Yıl. 8. ve 9. bölümler.
[24] Akt. Maliha Safri ve Yahya Madra (2020) "Framing Essay: The Diversity of Finance." Handbook of Diverse Economies kitabının içinde. Ed. J.K. Gibson-Graham ve Kelly Dombroski. Edward Elgar Publishing, s. 332.
[25] Berlin'deki belediyecilik ve toplumsal hareketlerle ilgili Engin Bozkurt'un şu yazısı zihin açıcı: https://birikimdergisi.com/guncel/12575/fasizmin-denizinde-berlin-adasi-duvarin-yikilisindan-elif-eralpe-kent-hakki-konut-mucadelesi-ve-yeni-nesil-belediyecilik
[26] Caroline Shenaz Hossein(2020) "Rotating savings and credit associations: mutual aid financing." Handbook of Diverse Economies kitabının içinde. Ed. J.K. Gibson-Graham ve Kelly Dombroski. Edward Elgar Publishing, 39. bölüm.
[27] MalihaSafri ve Yahya Madra (2020) "Framing Essay: TheDiversity of Finance." Handbook of Diverse Economies kitabının içinde. Ed. J.K. Gibson-Graham ve Kelly Dombroski. Edward Elgar Publishing, 37. bölüm.
[28] Maria Bargh (2020) "Indigenous Finance: treaty settlement finance in Aotearoa New Zealand." Handbook of Diverse Economies kitabının içinde. Ed. J.K. Gibson-Graham ve Kelly Dombroski. Edward Elgar Publishing, 40. bölüm.